สมัครบัตรเครดิตไม่ผ่าน เพราะอะไร แก้ไขยังไงก่อนยื่นใหม่ 2569
สรุป
ข่าวดีคือ การสมัครไม่ผ่านไม่ได้แปลว่าคุณติดแบล็กลิสต์ เพราะเครดิตบูโรไม่ได้จัดทำบัญชีดำและไม่ได้เป็นผู้อนุมัติบัตร สาเหตุที่พบบ่อยมักมาจากรายได้หรือภาระหนี้ที่ยังไม่ผ่านเกณฑ์ อายุงานที่ยังน้อย ประวัติการชำระหนี้ เอกสารที่ไม่ครบ หรือการสมัครหลายที่ในเวลาใกล้กัน ส่วนระยะเวลาก่อนยื่นใหม่นั้น ธนาคารส่วนใหญ่ไม่ได้ประกาศตัวเลขไว้ จึงอาจต้องรอประมาณ 1–6 เดือน และควรใช้ช่วงเวลานั้นเช็กเครดิตบูโรและแก้ไขจุดที่ทำให้ไม่ผ่านก่อน
ทำไมธนาคารไม่บอกเหตุผล
ข้อความแจ้งผลการสมัครมักมาสั้น ๆ ว่า "ไม่สามารถอนุมัติได้" แล้วก็จบแค่นั้น ต่อให้โทรไปสอบถามกับ call center ก็อาจได้คำตอบเพียงว่าเป็นการพิจารณาตามเกณฑ์ของธนาคาร ในกลุ่มผู้ใช้บัตรเครดิตบน Social media จึงมีคำถามว่า "ทำไมไม่ผ่าน" วนกลับมาแทบทุกสัปดาห์ และหลายคนพบว่าตัวเองไม่ผ่านธนาคารหนึ่ง แต่กลับผ่านอีกธนาคารในเดือนเดียวกัน
ที่เป็นแบบนี้เพราะการอนุมัติเป็นดุลยพินิจของแต่ละธนาคาร ข้อมูลเครดิตบูโรเป็นเพียงส่วนหนึ่งที่นำไปพิจารณาร่วมกับรายได้ อาชีพ อายุ และนโยบายของธนาคารนั้น เกณฑ์ภายในจึงไม่ได้ประกาศออกมาทั้งหมด และแต่ละธนาคารก็ให้น้ำหนักไม่เท่ากัน
แต่มีอยู่หนึ่งกรณีที่คุณมีสิทธิรู้ หากธนาคารปฏิเสธเพราะข้อมูลในเครดิตบูโร ธนาคารต้องออกหนังสือแจ้งปฏิเสธสินเชื่อ และคุณสามารถนำหนังสือนั้นไปขอตรวจเครดิตบูโรได้ฟรีที่ศูนย์ตรวจเครดิตบูโร ภายใน 30 วันนับจากวันที่ในหนังสือ ดังนั้นหลังทราบผลการสมัครว่าไม่ผ่าน ให้สอบถามกับธนาคารว่าเหตุผลเกี่ยวกับข้อมูลเครดิตหรือไม่ และขอหนังสือแจ้งปฏิเสธสินเชื่อไว้
สาเหตุที่พบบ่อย
ใบสมัครบัตรเครดิตก็เหมือนข้อสอบที่ไม่มีใครบอกคะแนน แต่ข้อสอบมักวนอยู่ไม่กี่เรื่อง ตารางนี้รวมสาเหตุที่ผู้ออกบัตรและ ธปท. อธิบายไว้ พร้อมสิ่งที่เราแก้ไขได้
| กลุ่ม | สาเหตุที่พบบ่อย | วิธีแก้ไข |
|---|---|---|
| รายได้ | รายได้ต่ำกว่าเกณฑ์ของบัตร หรือรายได้บางส่วน เช่น OT และค่าคอมมิชชัน อาจไม่ถูกนับเต็มจำนวน | เลือกบัตรที่เกณฑ์รายได้ตรงกับฐานเงินเดือน และยื่นเอกสารรายได้ให้ครบ |
| ภาระหนี้ | ค่างวดบ้าน รถ หรือสินเชื่ออื่นรวมกันสูงเมื่อเปรียบเทียบกับรายได้ | ลดหรือปิดหนี้บางก้อนก่อนยื่นใหม่ |
| ประวัติเครดิต | เคยค้างชำระ หรือไม่เคยมีประวัติสินเชื่อเลย | เช็กเครดิตบูโร และชำระทุกบัญชีให้ตรงเวลา |
| อายุงาน | เพิ่งเริ่มงาน หรือยังไม่ผ่านทดลองงาน | รอให้อายุงานครบประมาณ 4–6 เดือน |
| การสมัคร | ยื่นหลายแห่งในเวลาไล่เลี่ยกัน | ยื่นทีละแห่งและเว้นระยะ |
| เอกสาร | เอกสารไม่ครบ ตัวเลขรายได้ไม่ตรงกัน หรือติดต่อเบอร์ที่ทำงานไม่ได้ | ตรวจเอกสารให้ตรงกันทุกฉบับก่อนยื่น |
| วงเงินเดิม | วงเงินบัตรที่มีอยู่สูงจนใกล้เพดานตามรายได้ | ปิดบัตรที่ไม่ได้ใช้ หรือรอให้รายได้สูงขึ้น |
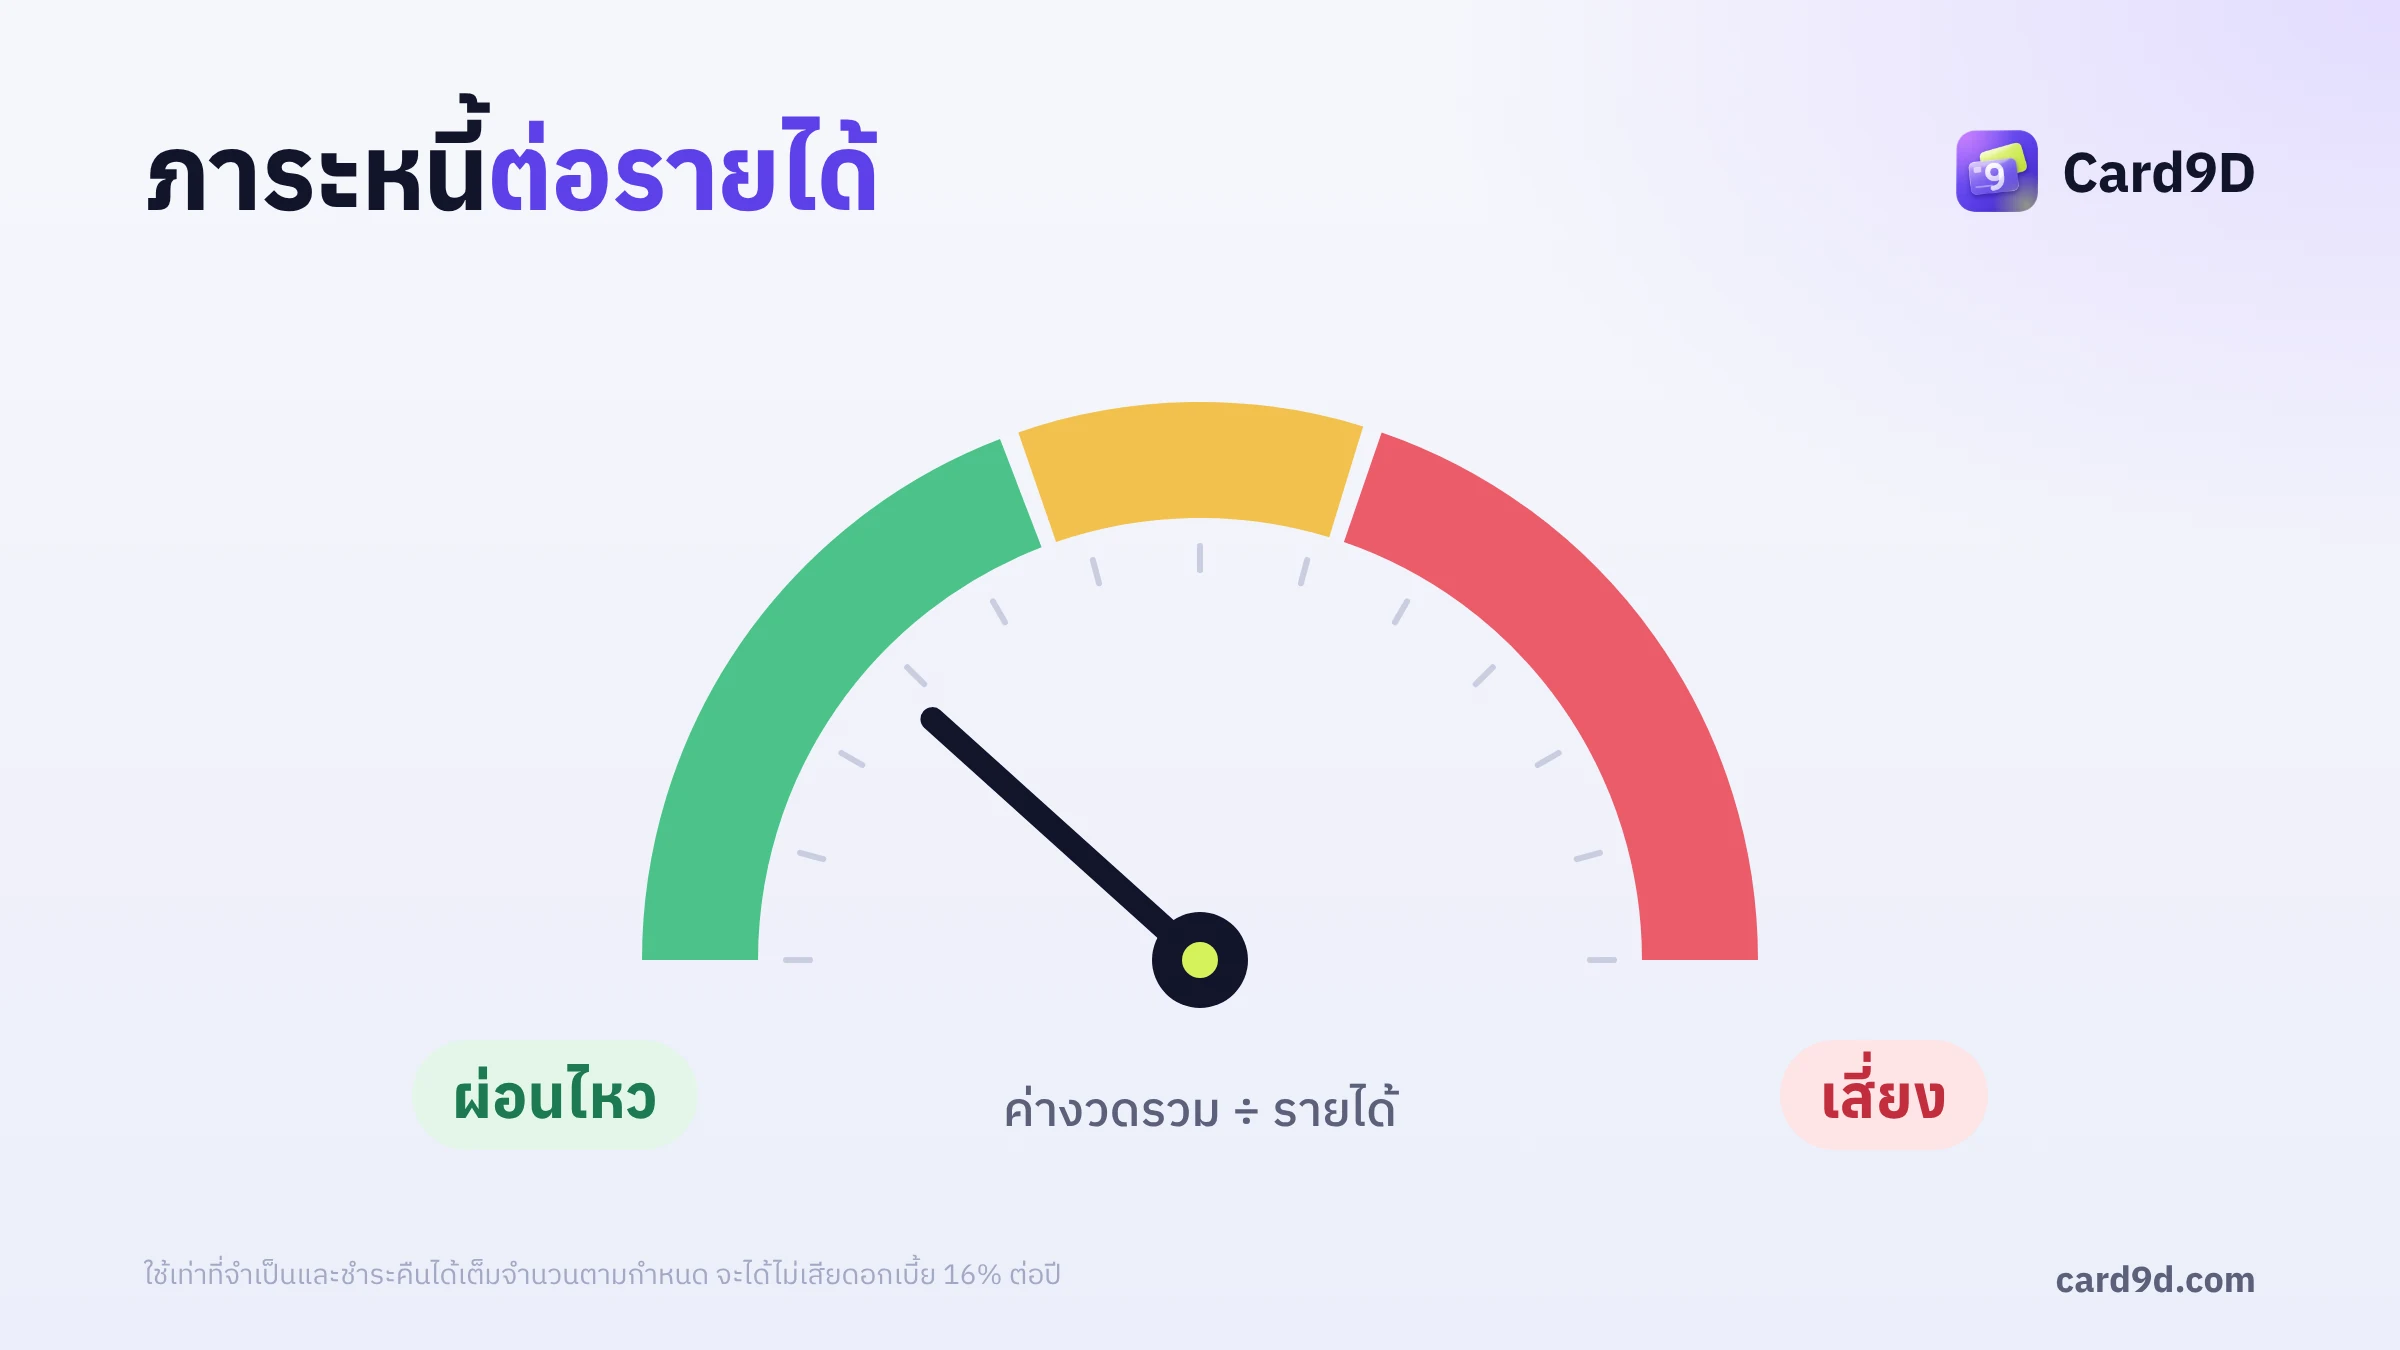
ภาระหนี้ต่อรายได้ เป็นจุดที่หลายคนมองข้าม โดยทั่วไปภาระหนี้ไม่ควรเกิน 40–60% ของรายได้สุทธิ ยกตัวอย่างเช่นเงินเดือน 30,000 บาทมีภาระผ่อน 22,000 บาท (ประมาณ 73%) มีแนวโน้มถูกมองว่าสูงเกินไป เงินเดือนสูงจึงยังไม่พอ หากค่างวดแต่ละเดือนกินไปเกือบหมด
เพดานวงเงินตามรายได้ มาจากหลักเกณฑ์ของ ธปท. รายได้ 15,000 ถึงน้อยกว่า 30,000 บาทต่อเดือน ได้วงเงินไม่เกิน 1.5 เท่า รายได้ 30,000 ถึงน้อยกว่า 50,000 บาท ไม่เกิน 3 เท่า และรายได้ 50,000 บาทขึ้นไป ไม่เกิน 5 เท่า หากบัตรที่ถืออยู่มีวงเงินสูงอยู่แล้ว ธนาคารก็อาจไม่มีวงเงินเหลือพอจะให้บัตรใบใหม่
ประวัติที่ว่างเปล่า ฟังดูน่าจะดี แต่สำหรับธนาคารแล้วอาจหมายถึงการไม่มีข้อมูลให้ประเมิน คนที่เพิ่งเรียนจบหรือไม่เคยผ่อนอะไรเลยจึงอาจไม่ผ่าน แม้จะไม่มีหนี้สักบาท
การสมัครหลายแห่งพร้อมกัน ก็มีผลเช่นกัน ธนาคารเห็นได้เมื่อตรวจเครดิตบูโรว่ามีการยื่นขอสินเชื่อในช่วงใกล้กัน และอาจตีความว่ากำลังต้องการวงเงินมาก
เช็กอะไรก่อนยื่นใหม่
ก่อนจะกดสมัครอีกรอบ ให้เปิดดูรายงานเครดิตบูโรของเราเสียก่อน รายงานนี้เปรียบเหมือนสมุดพกเรื่องหนี้ ที่บอกว่าเรามีบัญชีสินเชื่ออะไรบ้าง วงเงินเท่าไร และจ่ายตรงเวลาหรือเปล่า ซึ่งเป็นข้อมูลชุดเดียวกับที่ธนาคารใช้ประกอบการพิจารณา การตรวจข้อมูลของตัวเองไม่มีผลต่อการพิจารณาสินเชื่อ จะตรวจบ่อยแค่ไหนก็ได้
| ช่องทาง | ค่าบริการ | สิ่งที่ได้ |
|---|---|---|
| แอปทางรัฐ | ฟรี | ข้อมูลสรุป เช่น จำนวนบัญชี ยอดหนี้คงเหลือ ประเภทบัญชี ไม่มีคะแนนเครดิต |
| แอปธนาคารที่เปิดบริการ เช่น Krungthai NEXT, ttb touch, Bualuang mBanking | 150 บาท หรือ 200 บาทเมื่อรวมคะแนนเครดิต | รายงานฉบับเต็ม ได้ทันทีหรือภายใน 24 ชั่วโมง |
| ศูนย์ตรวจเครดิตบูโร พร้อมหนังสือแจ้งปฏิเสธสินเชื่อ | ฟรี ภายใน 30 วันนับจากวันที่ในหนังสือ | รายงานข้อมูลเครดิต |
เมื่อได้รายงานมาแล้ว ให้ดูสถานะของแต่ละบัญชีว่ามีการค้างชำระหรือไม่ ยอดหนี้เทียบกับวงเงินสูงแค่ไหน และมีบัญชีที่เราไม่รู้จักหรือเปล่า ประวัติการชำระจะถูกเก็บย้อนหลังไม่เกิน 3 ปี หากพบข้อมูลผิด ให้ติดต่อสถาบันการเงินที่เป็นเจ้าของบัญชีก่อน แล้วจึงยื่นขอตรวจสอบกับเครดิตบูโรพร้อมหลักฐาน
นอกจากเครดิตบูโร ยังมีอีกสามเรื่องที่เช็กเองได้ในไม่กี่นาที
- รายได้เทียบกับเกณฑ์ของบัตร ดูที่ฐานเงินเดือนที่มีเอกสารยืนยันได้ ไม่ใช่ยอดที่รวม OT หรือโบนัสไว้แล้ว
- ภาระหนี้ต่อเดือน รวมค่างวดทุกก้อนแล้วหารด้วยรายได้ ถ้าเกินครึ่งหนึ่ง โอกาสผ่านอาจลดลงมาก
- เอกสาร สลิปเงินเดือนหรือหนังสือรับรองเงินเดือน หนังสือ 50 ทวิ และ statement บัญชีเงินเดือนย้อนหลัง ตัวเลขทุกฉบับควรตรงกัน
ถ้าไม่แน่ใจว่าตัวเองติดตรงไหน ให้ลองกรอกข้อมูลในเครื่องมือเช็กโอกาสอนุมัติ ระบบจะประเมินโอกาสพร้อมเหตุผลทีละข้อ ก่อนที่เราจะยื่นจริง
ต้องรอกี่เดือนก่อนยื่นใหม่
ธนาคารส่วนใหญ่ไม่ได้ประกาศระยะรอหลังสมัครไม่ผ่านไว้เป็นทางการ ผู้ออกบัตรบางรายแนะนำว่าโดยทั่วไปมักรอประมาณ 6 เดือน แต่แต่ละธนาคารมีเกณฑ์ของตัวเอง ส่วนตัวเลขที่ผู้ใช้แชร์กันใน Social media ก็มีตั้งแต่ราว 45 วันไปจนถึง 6 เดือน จึงควรเผื่อเวลาไว้ประมาณ 1–6 เดือน และให้สอบถามกับธนาคารนั้นโดยตรงก่อนยื่น
ช่วงเวลานี้ไม่ใช่เวลานั่งรอเฉย ๆ แต่เป็นเวลาที่เราจะแก้ไขจุดที่ทำให้ไม่ผ่าน ถ้ายื่นใหม่ด้วยข้อมูลชุดเดิม ผลก็มีแนวโน้มจะออกมาเหมือนเดิม
เตรียมตัวก่อนยื่นใหม่
ห้าขั้นตอนนี้ช่วยให้รอบหน้าเรายื่นด้วยข้อมูลที่ดีกว่าเดิม และรู้ว่าควรยื่นที่ไหน
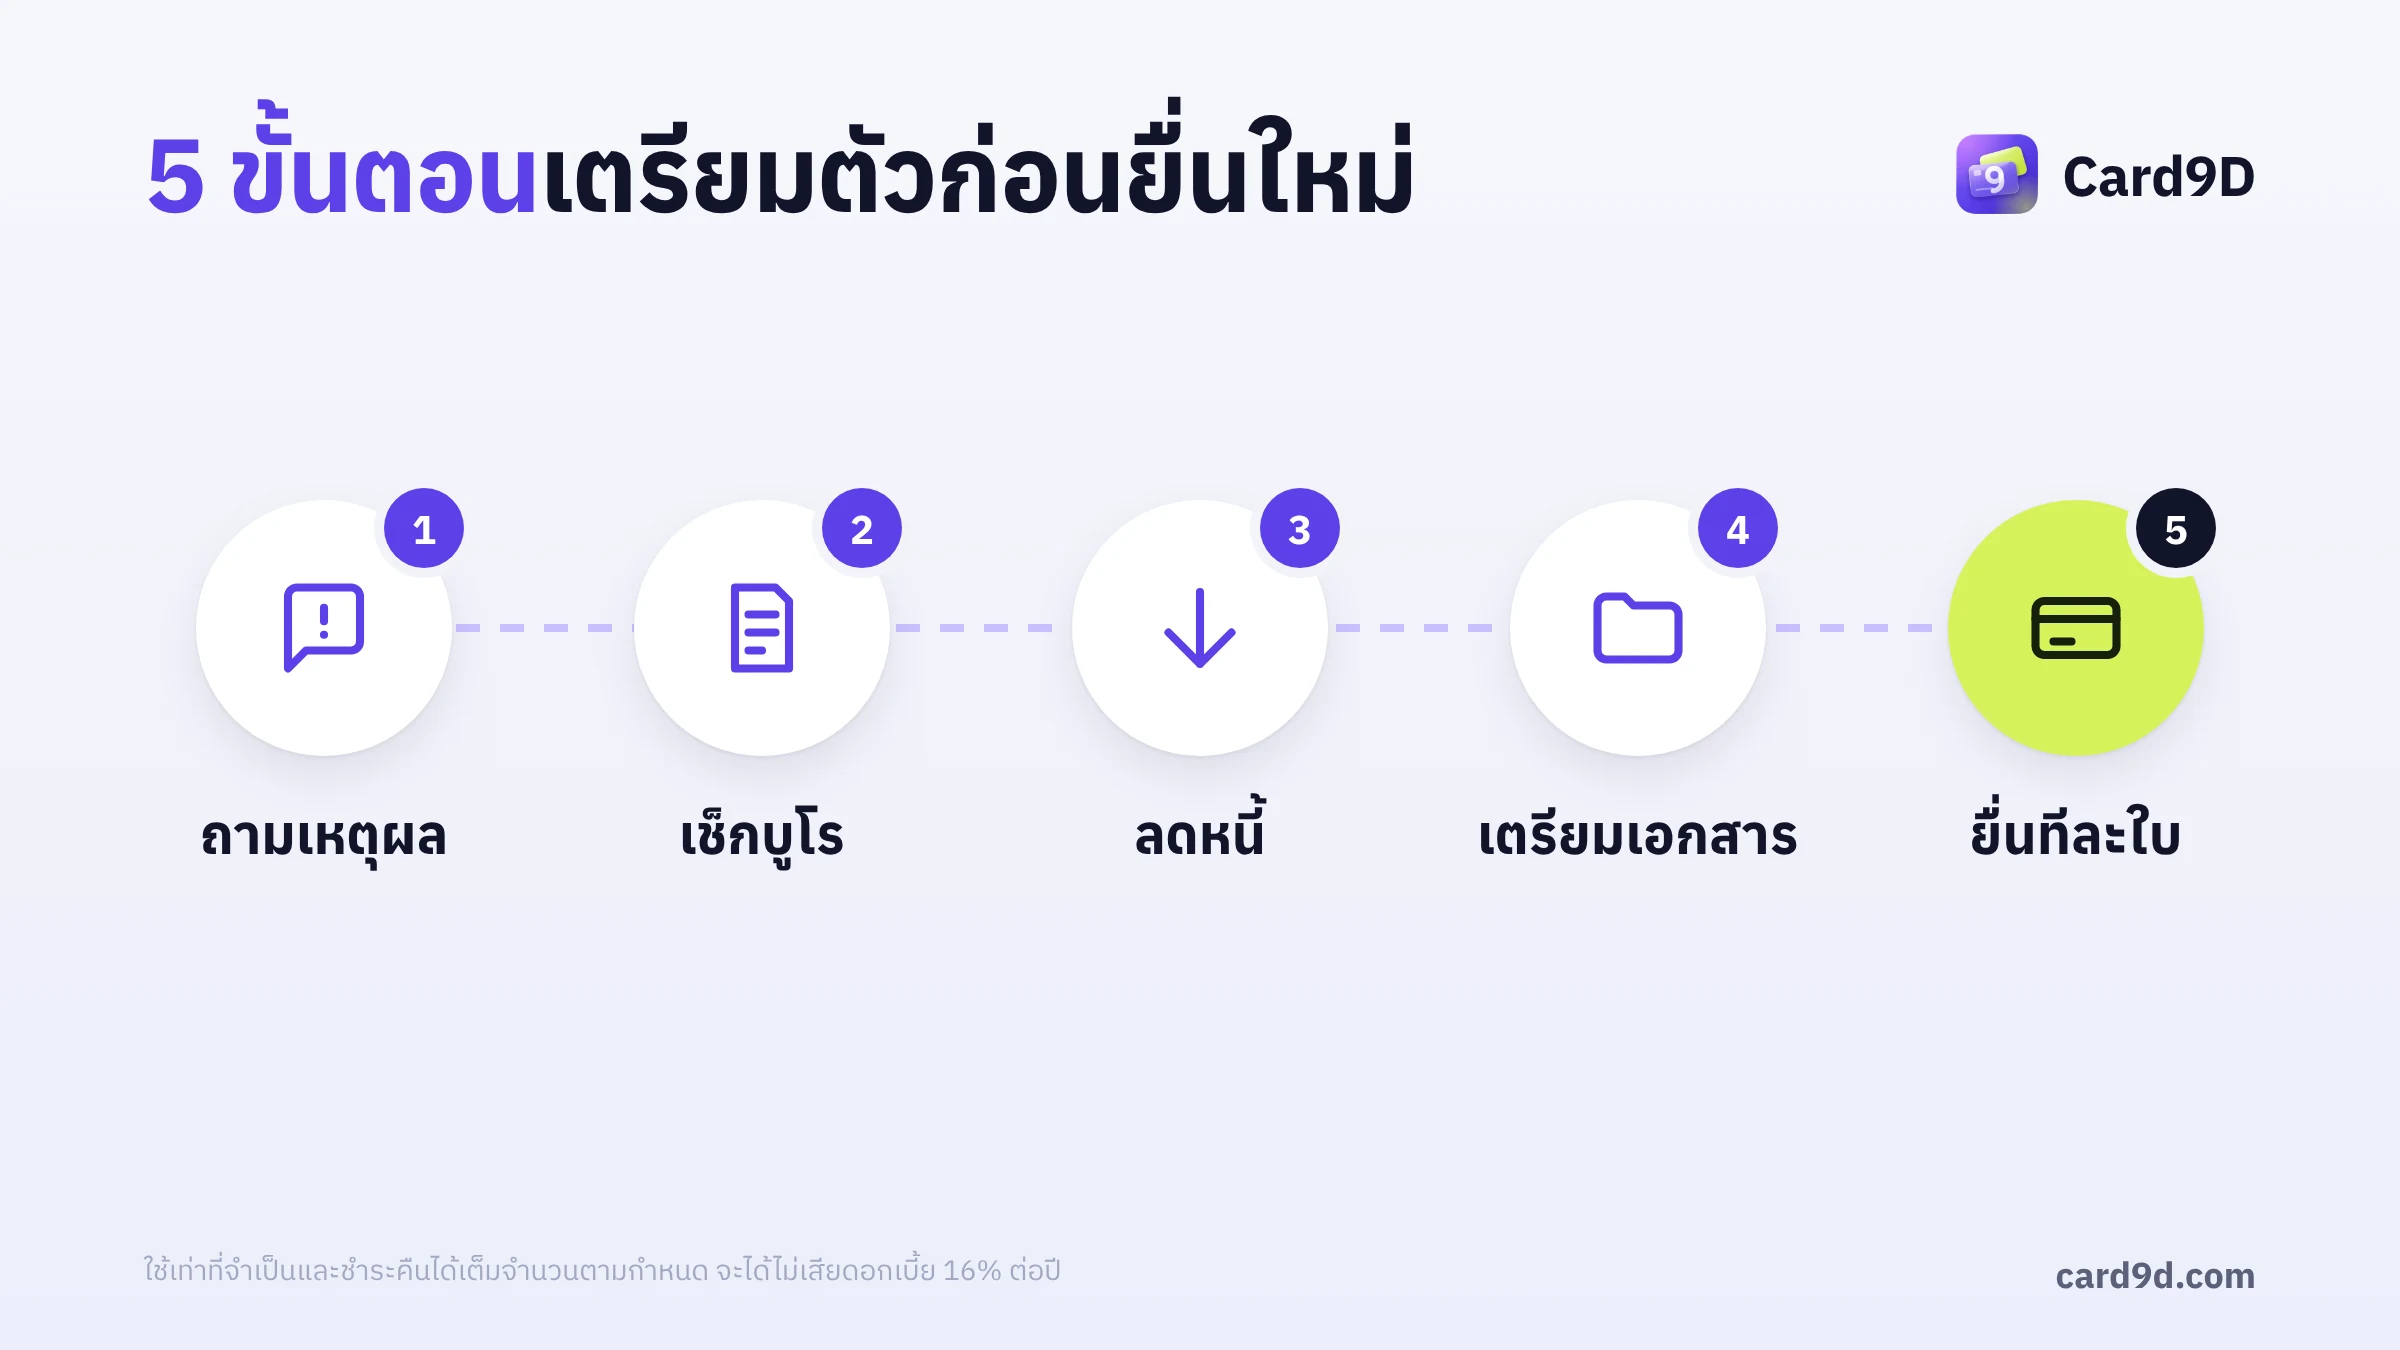
- ให้สอบถามเหตุผลกับธนาคาร ว่าไม่ผ่านเพราะข้อมูลเครดิตบูโรหรือไม่ ถ้าใช่ ให้ขอหนังสือแจ้งปฏิเสธสินเชื่อไว้ใช้ตรวจเครดิตบูโรฟรีภายใน 30 วัน
- ให้ตรวจเครดิตบูโร ดูสถานะทุกบัญชี และแจ้งแก้ไขข้อมูลที่ผิดกับสถาบันการเงินเจ้าของบัญชี
- ให้ลดภาระหนี้ ชำระทุกบัญชีให้ตรงเวลา และปิดหนี้ก้อนเล็กที่ปิดได้ก่อน
- ให้เตรียมเอกสารรายได้ให้ครบ สลิปหรือหนังสือรับรองเงินเดือน และ statement ย้อนหลัง โดยตัวเลขต้องตรงกันทุกฉบับ
- ให้เลือกบัตรที่เกณฑ์ตรงกับเราแล้วยื่นทีละใบ เช็กรายได้ขั้นต่ำของบัตรก่อน และเว้นระยะระหว่างการยื่นแต่ละครั้ง
ทางเลือกอื่นระหว่างรอ
ถ้ายังไม่อยากรอนาน ก็ยังมีทางเลือกที่อาจเหมาะกับสถานการณ์ของเราในตอนนี้
- บัตรที่รับรายได้ 15,000 บาท ในฐานข้อมูลบัตรของ Card9D มีบัตรที่ตั้งเกณฑ์รายได้ขั้นต่ำไว้ที่ 15,000 บาทต่อเดือนมากกว่า 80 ใบ ดูทั้งหมดได้ที่หน้าบัตรเครดิตรายได้ 15,000 บาท และใช้หน้าเปรียบเทียบบัตรช่วยเลือกใบที่คุ้มค่ากับการใช้จ่ายของเรา แต่เกณฑ์รายได้ที่ต่ำกว่าไม่ได้แปลว่าจะอนุมัติง่ายกว่าเสมอไป เพราะภาระหนี้และประวัติเครดิตยังถูกพิจารณาเหมือนเดิม
- บัตรเครดิตแบบใช้เงินฝากค้ำประกัน เหมาะกับคนที่ไม่มีสลิปเงินเดือนหรือรายได้ไม่สม่ำเสมอ เราต้องมีเงินฝากออมทรัพย์หรือฝากประจำกับธนาคารผู้ออกบัตร วงเงินมักใกล้เคียงกับเงินฝาก และเงินก้อนนั้นจะถอนออกมาใช้ไม่ได้ระหว่างที่ยังใช้บัตร เงินฝากขั้นต่ำแต่ละธนาคารไม่เท่ากัน เช่น ttb ประกาศไว้ที่ 15,000 บาท และให้วงเงิน 90–100% ของเงินฝาก จึงควรสอบถามธนาคารที่สนใจก่อน
- สมัครกับธนาคารที่รับเงินเดือน ธนาคารอาจเห็นรายได้ที่เข้าบัญชีย้อนหลังได้ชัดเจนกว่า ซึ่งอาจช่วยให้พิจารณาง่ายขึ้น แต่ไม่มีธนาคารไหนรับประกันการอนุมัติ
คำถามที่พบบ่อย
สมัครบัตรเครดิตไม่ผ่าน ต้องรอกี่เดือน?
ธนาคารส่วนใหญ่ไม่ได้ประกาศระยะรอไว้เป็นทางการ โดยทั่วไปอาจต้องรอประมาณ 1–6 เดือน ให้สอบถามกับธนาคารที่จะยื่นก่อน และใช้เวลาช่วงนั้นแก้ไขสาเหตุที่ทำให้ไม่ผ่าน
สมัครไม่ผ่านแล้ว เสียประวัติเครดิตบูโรไหม?
เครดิตบูโรเก็บข้อมูลบัญชีสินเชื่อและประวัติการชำระหนี้ และไม่ได้จัดทำแบล็กลิสต์ การสมัครไม่ผ่านจึงไม่ใช่ประวัติค้างชำระ แต่การสมัครบ่อยในช่วงสั้น ๆ อาจมีผลต่อคะแนนเครดิต และธนาคารอาจเห็นว่าเราเคยยื่นสมัครที่อื่นมาก่อน
สมัครหลายธนาคารพร้อมกันได้ไหม?
สมัครได้ แต่การยื่นหลายแห่งในเวลาไล่เลี่ยกันอาจถูกมองว่าต้องการวงเงินสูง และทำให้โอกาสผ่านลดลง การยื่นทีละใบจึงปลอดภัยกว่า
สมัครที่สาขาต่างจากสมัครในแอปไหม?
ธนาคารไม่ได้ประกาศว่าเกณฑ์อนุมัติต่างกันตามช่องทาง ข้อดีของสาขาคือเจ้าหน้าที่ช่วยตรวจเอกสารได้ทันที ส่วนแอปสะดวกและติดตามสถานะได้เอง
เงินเดือน 30,000 บาท ไม่เคยมีหนี้ ทำไมไม่ผ่าน?
อาจเป็นเพราะไม่มีประวัติสินเชื่อให้ธนาคารประเมิน อายุงานยังน้อย เอกสารไม่ครบ หรือไม่ผ่านเกณฑ์เฉพาะของธนาคารนั้น ให้ตรวจเครดิตบูโรและสอบถามเหตุผลกับธนาคารก่อนยื่นใหม่
ตรวจเครดิตบูโรของตัวเองบ่อย ๆ มีผลเสียไหม?
ไม่มีผลต่อประวัติและไม่มีผลต่อการพิจารณาสินเชื่อ
ส่งท้าย
SMS บอกเราแค่ว่าไม่ผ่าน แต่เหตุผลส่วนใหญ่ซ่อนอยู่ในตัวเลขที่เราเช็กเองได้ ทั้งรายได้ ภาระหนี้ และสมุดพกเครดิตบูโร คำว่าไม่ผ่านในวันนี้จึงเป็นแค่ "ยังไม่ผ่าน" ถ้าเราใช้เวลาสองสามเดือนข้างหน้าแก้ไขให้ตรงจุด
เกณฑ์การอนุมัติและรายละเอียดบัตรเปลี่ยนได้ตลอด ควรสอบถามกับสถาบันการเงินโดยตรงอีกครั้ง เพื่อข้อมูลที่ถูกต้องและเป็นปัจจุบันมากที่สุด
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
แหล่งอ้างอิง
- ธนาคารแห่งประเทศไทย บัตรเครดิต
- ธนาคารแห่งประเทศไทย เครดิตบูโร
- KTC เหตุผลที่สมัครบัตรเครดิตไม่ผ่าน
- KTC แอปเช็กเครดิตบูโรผ่านมือถือ
- KTC ติดแบล็กลิสต์จริงไหม
- KTC วงเงินบัตรเครดิตคิดยังไง
- KTC สมัครบัตรเครดิตโดยไม่มีสลิปเงินเดือน
- กสิกรไทย เช็กเครดิตบูโร
- ttb บัตรเครดิตแบบใช้เงินฝากค้ำประกัน
- เงินติดล้อ ความเข้าใจเกี่ยวกับเครดิตบูโร
- อินโฟเควสท์ ตรวจเครดิตบูโรฟรีหากแบงก์ปฏิเสธสินเชื่อ