เวฟค่าธรรมเนียมรายปีบัตรเครดิต 2569 ขอยังไงให้ได้ และถ้าได้แค่ 50% ต้องทำยังไงต่อ
สรุป
ข่าวดีคือ บัตรเครดิตที่มีค่าธรรมเนียมรายปีส่วนใหญ่จะ ยกเว้นให้อัตโนมัติ เมื่อใช้จ่ายถึงยอดหรือจำนวนครั้งที่กำหนด ถ้าใช้ไม่ถึง ยังติดต่อธนาคารขอพิจารณาได้ผ่านแอปหรือ call center แต่ผลขึ้นอยู่กับธนาคาร บางแห่งให้แค่เฉพาะผู้ที่เข้าเงื่อนไขเท่านั้น ถ้าได้ลดแค่บางส่วน ให้เปรียบเทียบค่าธรรมเนียมที่เหลือกับสิทธิประโยชน์ที่ได้ แล้วตัดสินใจว่าจะยอมจ่าย หรือยกเลิกบัตร
เวฟค่าธรรมเนียมรายปีคืออะไร ทำไมมีหลายคนเจอปัญหานี้
ทุกปีจะมีอยู่หนึ่งเดือนที่ statement บัตรเครดิตมีรายการหน้าตาไม่คุ้นโผล่ขึ้นมา หลักพันบ้าง หลายพันบ้าง นั่นคือค่าธรรมเนียมรายปี และคำแรกที่หลายคนนึกถึงในวินาทีนั้นก็คือ "เวฟ"
"เวฟ" มาจากคำว่า waive หมายถึงการที่ธนาคารยกเว้นค่าธรรมเนียมรายปีให้ ซึ่งเกิดขึ้นได้ 2 ทาง
- ยกเว้นตามเงื่อนไข คือเมื่อใช้จ่ายถึงยอดหรือจำนวนครั้งที่บัตรกำหนด ธนาคารจะไม่เรียกเก็บเอง เราไม่ต้องทำอะไร
- ขอยกเว้นเป็นกรณี คือเมื่อใช้ไม่ถึงเกณฑ์ เราสามารถติดต่อธนาคารเพื่อขอให้พิจารณา ธนาคารจะยกเว้นให้หรือไม่ให้ หรือให้แค่บางส่วนก็ได้
เมื่อก่อนเราสามารถขอเวฟได้ไม่ยาก โทรไปครั้งเดียวเรื่องก็มักจบ แต่ช่วงหลังเริ่มมีการเปลี่ยนแปลง เช่น กสิกรไทยประกาศว่าตั้งแต่ 1 มิ.ย. 2568 จะเก็บค่าธรรมเนียมรายปีบัตรทุกใบ และยกเว้นให้แค่เฉพาะเมื่อเข้าเงื่อนไขของแต่ละบัตร (ประกาศกสิกรไทย) ส่วน AEON ก็แจ้งเปลี่ยนแปลงเงื่อนไขการเก็บค่าธรรมเนียมรายปีของบัตรแต่ละประเภท มีผลตั้งแต่ 16 ก.ย. 2568 (ประกาศ AEON)
ในกลุ่มผู้ใช้บัตรเครดิตบน Facebook ช่วงปี 2569 มีสมาชิกจำนวนมากเล่าว่าขอเวฟแล้วได้ลดเพียงครึ่งเดียว บางคนได้คะแนนชดเชยแทน และอีกไม่น้อยเพิ่งรู้ตัวหลังจ่ายบิลไปแล้ว เพียงเพราะไม่ได้เปิดดู statement
ดังนั้นสิ่งที่คุ้มค่าที่สุด คือรู้เกณฑ์ของบัตรตัวเองให้ขึ้นใจ และเช็ก statement ทุกเดือน
เงื่อนไขยกเว้นค่าธรรมเนียมรายปีแต่ละบัตร (ปี 2569)
ตารางนี้คือเส้นชัยของแต่ละบัตร ใช้จ่ายถึงเส้นนี้เมื่อไร ก็ไม่ต้องขอเวฟ
| บัตร | ค่าธรรมเนียมรายปี (บาท) | ยกเว้นอัตโนมัติเมื่อ |
|---|---|---|
| KBank The Passion | 4,000 | ใช้จ่าย 12 ครั้ง/ปี หรือ 200,000 บาท/ปี |
| KBank PLUSTINUM | 1,250 | ใช้จ่าย 12 ครั้ง/ปี หรือ 20,000 บาท/ปี |
| KBank Shopee / KBank LINE Points | 1,050 | ใช้จ่าย 12 ครั้ง/ปี หรือ 20,000 บาท/ปี |
| UOB One | 2,000 + VAT | 60,000 บาท ใน 12 รอบบัญชี |
| UOB TMRW | 2,000 | 100,000 บาท/ปี |
| UOB World Mastercard | 3,800 + VAT | 100,000 บาท ใน 12 รอบบัญชี |
| UOB Preferred Platinum | 3,000 | 150,000 บาท/ปี |
| UOB Premier Mastercard | 5,000 + VAT | 300,000 บาท ใน 12 รอบบัญชี |
| UOB PRVI Miles | 4,000 + VAT | 300,000 บาท/ปี |
| CardX Ultra Platinum / CardX Beyond | 5,000 + VAT | 100,000 บาท/บัตร/ปี |
| CardX Family Plus | 2,000 + VAT | 50,000 บาท/บัตร/ปี |
| Krungsri Signature | 4,280 (รวม VAT) | 300,000 บาท ใน 12 รอบบัญชี |
| Krungsri First Choice Visa Platinum | 535 (รวม VAT) | 50,000 บาท/ปี |
| Krungsri NOW / Krungsri Visa Platinum | ฟรี | ฟรี แต่ธนาคารคิด 4,280 บาท ถ้าไม่ใช้บัตรเลยนาน 12 เดือน |
| Central The 1 REDZ | 535 | 100,000 บาท/ปี |
| Central The 1 Luxe | 4,000 + VAT | 400,000 บาท/ปี (รวมบัตรเสริม) |
| Bangkok Bank M Luxe | 4,280 (รวม VAT) | 400,000 บาท/ปี |
| Bangkok Bank M Live | 1,070 (รวม VAT) | 10,000 บาท/ปี |
| Bangkok Bank Platinum Leader | 4,280 | 150,000 บาท/ปี |
| KTC X Visa Signature / KTC X World Rewards | 5,000 + VAT | 600,000 บาท/ปี (รวมบัตรเสริม) |
| AEON World Mastercard | 1,500 + VAT | 90,000 บาท/ปี |
| AEON Wellness Platinum | 1,500 + VAT | ยอดบัตรหลัก 150,000 บาท/ปี |
| AEON Visa Platinum | 1,000 + VAT | 60,000 บาท/ปี |
| AEON Rabbit Platinum | 200 + VAT | 120,000 บาท/ปี |
| ICBC Horoscope UnionPay | 3,210 | 100,000 บาท/ปี |
| GSB World | 3,000 | 240,000 บาท/ปี หรือใช้จ่าย 12 ครั้ง/ปี |
| ttb disney | 500 | 70,000 บาท/ปี |
| American Express Gold / Platinum | 3,210 / 40,000 | ไม่มีเงื่อนไขยกเว้น |
ที่มา: ฐานข้อมูลบัตรของ Card9D ซึ่งตรวจกับเว็บไซต์ผู้ออกบัตร ช่วง ก.ย.–ต.ค. 2569, ดูค่าธรรมเนียมครบทุกบัตรได้ที่หน้าเปรียบเทียบบัตร
ตารางด้านบนดูเหมือนตรงไปตรงมา แต่ยังมีกับดักเล็ก ๆ ที่คนมักพลาด
- "ฟรี" ไม่ได้ฟรีเสมอไป บัตรกรุงศรีหลายใบไม่มีค่าธรรมเนียมรายปี แต่ถ้าปล่อยให้นอนนิ่งอยู่ในกระเป๋านาน 12 เดือน ธนาคารจะสามารถคิดค่าธรรมเนียมได้
- นับยอดต่อบัตร ไม่รวมบัตรเสริม CardX ระบุชัดว่า "ต่อบัตร" แต่บางบัตร เช่น KTC X และ Central The 1 Luxe นับรวมบัตรเสริม
- อาจนับตามรอบบัญชี หลายบัตรเขียนเงื่อนไขว่า "ใน 12 รอบบัญชี" จึงควรสอบถามกับธนาคารว่ารอบของบัตรคุณเริ่มนับเดือนไหน
- บางบัตรไม่มีเงื่อนไขยกเว้นเลย เช่น American Express และ UOB Zenith
วิธีขอเวฟค่าธรรมเนียมรายปี
ถ้าใช้จ่ายไม่ถึงเกณฑ์ในตารางด้านบน และธนาคารยังเปิดให้พิจารณาเป็นกรณี 5 ขั้นตอนนี้จะช่วยให้คุณเข้าไปคุยกับธนาคารอย่างมีน้ำหนัก
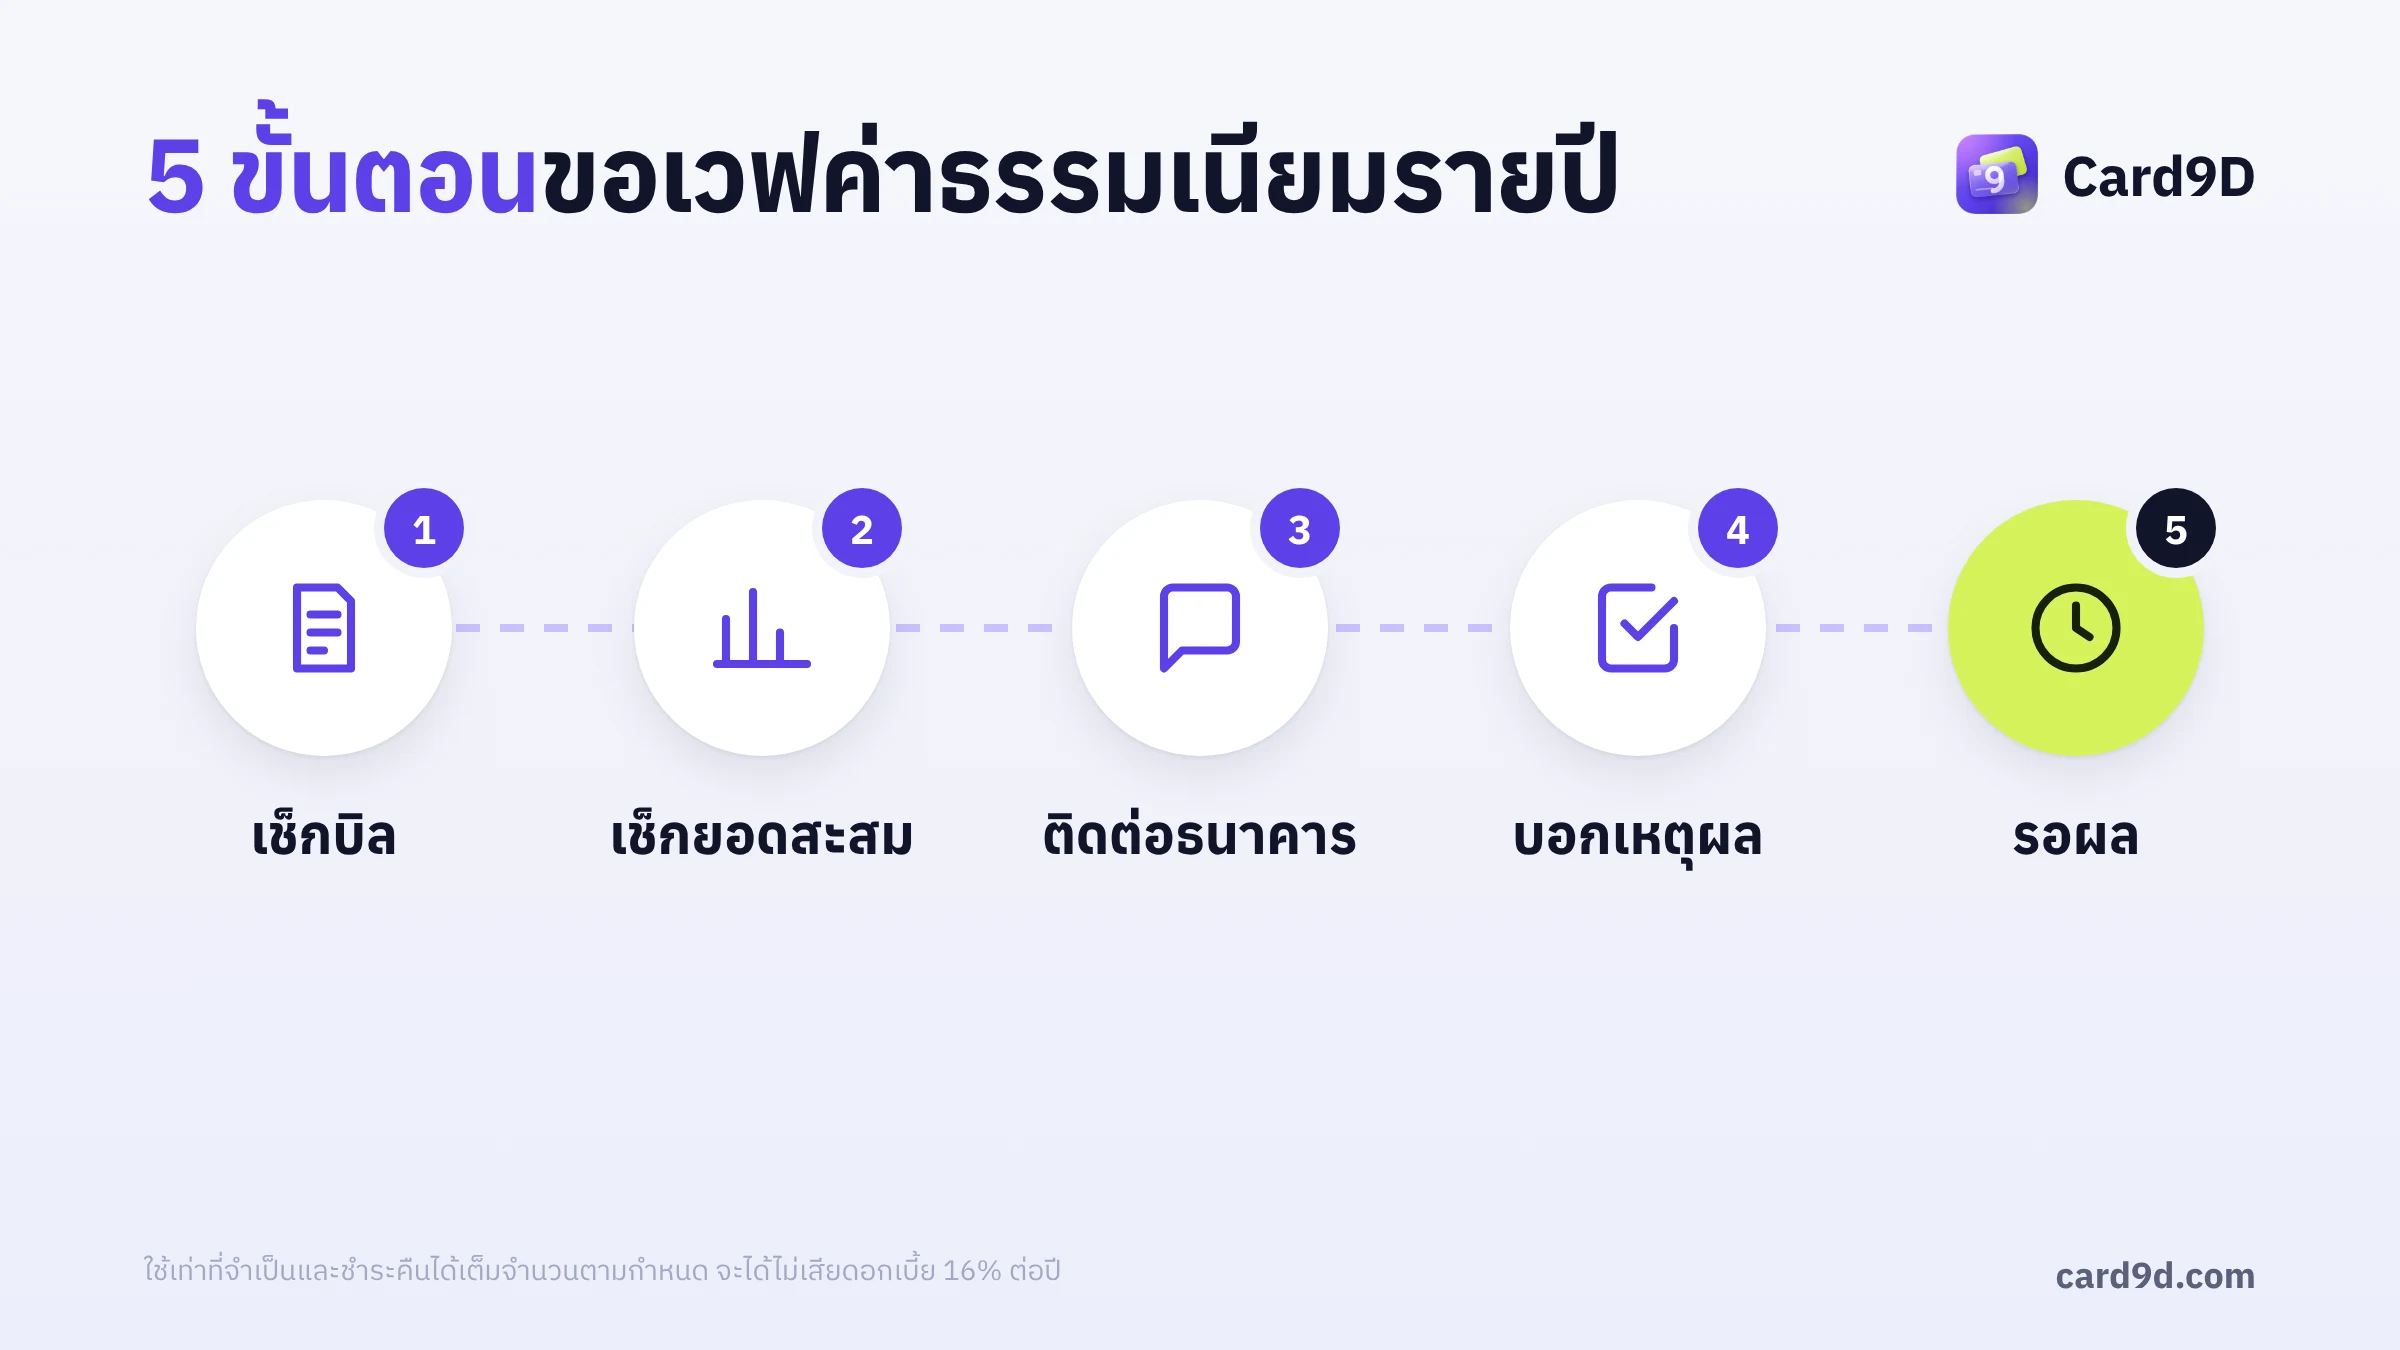
- ดูว่ามีค่าธรรมเนียมขึ้นแล้วหรือยัง เปิด statement หรือรายการในแอป ค่าธรรมเนียมรายปีจะขึ้นเป็นรายการหนึ่งในบิล ยิ่งเห็นเร็ว ยิ่งมีเวลาก่อนครบกำหนดชำระ
- เช็กยอดใช้จ่ายสะสมของบัตร บางแอปไม่แสดงยอดรวม ให้สอบถามกับ call center ว่ายอดที่นับเพื่อยกเว้นค่าธรรมเนียมตอนนี้เป็นเท่าไหร่ บางครั้งคุณอาจขาดอีกแค่นิดเดียวก็ถึงเกณฑ์
- ติดต่อขอยกเว้น ผ่านแชทกับเจ้าหน้าที่ในแอปธนาคาร หรือโทรเบอร์ด้านหลังบัตร สำหรับผู้ถือบัตร UOB สามารถขอผ่านแชทในแอป UOB TMRW ได้ ซึ่งสะดวกกว่ารอสายทางโทรศัพท์
- เตรียมเหตุผลให้พร้อม เช่น ถือบัตรมานานกี่ปี, การชำระตรงเวลา, ยอดที่ใช้ไปแล้ว, มีบัตรอื่นของธนาคารเดียวกันที่ใช้ประจำ ไม่ต้องยืดยาว ขอเพียงแค่พูดความจริงก็พอ
- รอผลและเก็บหลักฐาน อาจต้องรอประมาณ 3–30 วัน ขึ้นอยู่กับธนาคาร เมื่อได้ผลแล้วให้เก็บ SMS หรือแชทที่ยืนยันไว้ แล้วเช็ก statement ในรอบบิลถัดไปว่ามีรายการคืนจริงแล้วหรือยัง
ทริคที่ช่วยได้มากที่สุด ถ้าคุณมีหลายบัตร คือให้รวมการใช้จ่ายไว้ที่บัตรที่เกณฑ์ใกล้ถึง แทนการกระจายจนไม่ถึงเกณฑ์สักใบ เหมือนเติมน้ำให้เต็มทีละแก้ว ดีกว่าเติมทุกแก้วไว้ครึ่ง ๆ ลองใช้เครื่องคำนวณความคุ้มช่วยดูว่าควรรวมไว้ที่ใบไหน
ขอเวฟแล้วได้แค่ 50% ต้องทำยังไงต่อ
ได้ลดครึ่งหนึ่งฟังดูดี แต่คำถามที่ควรถามตัวเองคือ เงินอีกครึ่งที่เหลือ คุ้มกับสิ่งที่บัตรใบนี้ให้คุณจริงหรือเปล่า ลองคิดเป็นตัวเงินให้ชัด เช่น UOB Premier ค่าธรรมเนียม 5,000 บาท + VAT 7% = 5,350 บาท ถ้าลด 50% จะเหลือที่ต้องจ่าย 2,675 บาท
| ทางเลือก | กรณี | สิ่งที่ต้องทำ |
|---|---|---|
| ขอให้พิจารณาอีกครั้ง | ใช้จ่ายใกล้ครบเกณฑ์ หรือมีบัตรอื่นของธนาคารเดียวกันที่ใช้เยอะ | ติดต่อใหม่พร้อมยอดใช้จ่ายรวม ผลลัพธ์อาจแตกต่างกันได้ตามเจ้าหน้าที่แต่ละคน |
| จ่ายส่วนที่เหลือ | ถ้าเราใช้สิทธิประโยชน์ของบัตรได้คุ้มกว่าเงินที่จ่าย เช่น เลานจ์ ประกันเดินทาง ส่วนลดที่ใช้ประจำ | จดมูลค่าสิทธิ์ที่ใช้จริงในปีที่ผ่านมา แล้วตั้งเป้าใช้ให้ถึงเกณฑ์ปีหน้า |
| ยกเลิกบัตร | หากแทบไม่ได้ใช้สิทธิ์เฉพาะของบัตร และยังมีบัตรใบอื่นใช้แทนได้ | ทำเช็กลิสต์ด้านล่างก่อนแจ้งยกเลิก |
มีบางคนที่แจ้งว่าจะยกเลิกบัตร แล้วธนาคารเสนอยกเว้นให้เต็มจำนวน เป็นอีกหนึ่งทางเลือกที่สามารถทำได้ แต่ไม่มีอะไรรับประกัน
เช็กลิสต์ก่อนยกเลิกบัตร
- ใช้คะแนนหรือเงินคืนที่เหลือให้หมด หรือสอบถามธนาคารว่าคะแนนจะยังอยู่หลังปิดบัตรหรือไม่
- ย้ายรายการตัดบัตรอัตโนมัติ (ค่ามือถือ สตรีมมิง ประกัน) ไปบัตรใบอื่นก่อน
- เช็กยอดผ่อนที่ค้างอยู่ และบัตรเสริมที่ผูกกับบัตรหลัก
- ถ้าเป็นบัตรแบบฝากเงินค้ำประกัน ให้สอบถามขั้นตอนขอเงินคืนหลังปิดบัตร
- สอบถามว่าต้องจ่ายค่าธรรมเนียมที่ขึ้นในบิลแล้วหรือไม่ ถ้ายกเลิกตอนนี้
เวฟแล้วแต่ยอดยังไม่หาย
กรณีนี้เกิดได้บ่อย เพราะคำขอเวฟนั้นใช้เวลาพิจารณา แต่บิลมีวันครบกำหนดชำระที่ตายตัว
- สอบถามธนาคารให้ชัดก่อนถึงวันครบกำหนด ว่าต้องจ่ายยอดเท่าไหร่ และถ้าคำขอมีการอนุมัติในภายหลัง เงินที่จ่ายไปแล้วจะคืนอย่างไร
- ถ้าไม่แน่ใจ ให้จ่ายเต็มยอดตามบิลก่อน เพราะการจ่ายไม่เต็มยอดทำให้เสียดอกเบี้ยบัตรเครดิต (สูงสุด 16% ต่อปีตามข้อมูล ธปท.) และการจ่ายช้าอาจถูกบันทึกเป็นประวัติค้างชำระ
- อย่าหักยอดค่าธรรมเนียมออกเอง จนกว่าธนาคารจะยืนยันว่าทำได้
- เก็บหลักฐานการอนุมัติ (SMS, แชท, เลขที่เรื่อง) แล้วเช็กรายการคืนใน statement ในรอบบิลถัดไป
ถ้าเพิ่งเห็นค่าธรรมเนียมหลังจ่ายไปหลายเดือน คุณยังสามารถติดต่อสอบถามได้ แต่หลายคนพบว่ายิ่งทิ้งไว้นานยิ่งขอคืนยาก ให้ตั้งเตือนในปฏิทินเดือนครบรอบบัตรไว้เลยจะง่ายที่สุด การแจ้งเตือนเพียงปีละครั้ง อาจช่วยรักษาเงินหลักพันในกระเป๋าไว้ได้
บัตรไม่มีค่าธรรมเนียมรายปี
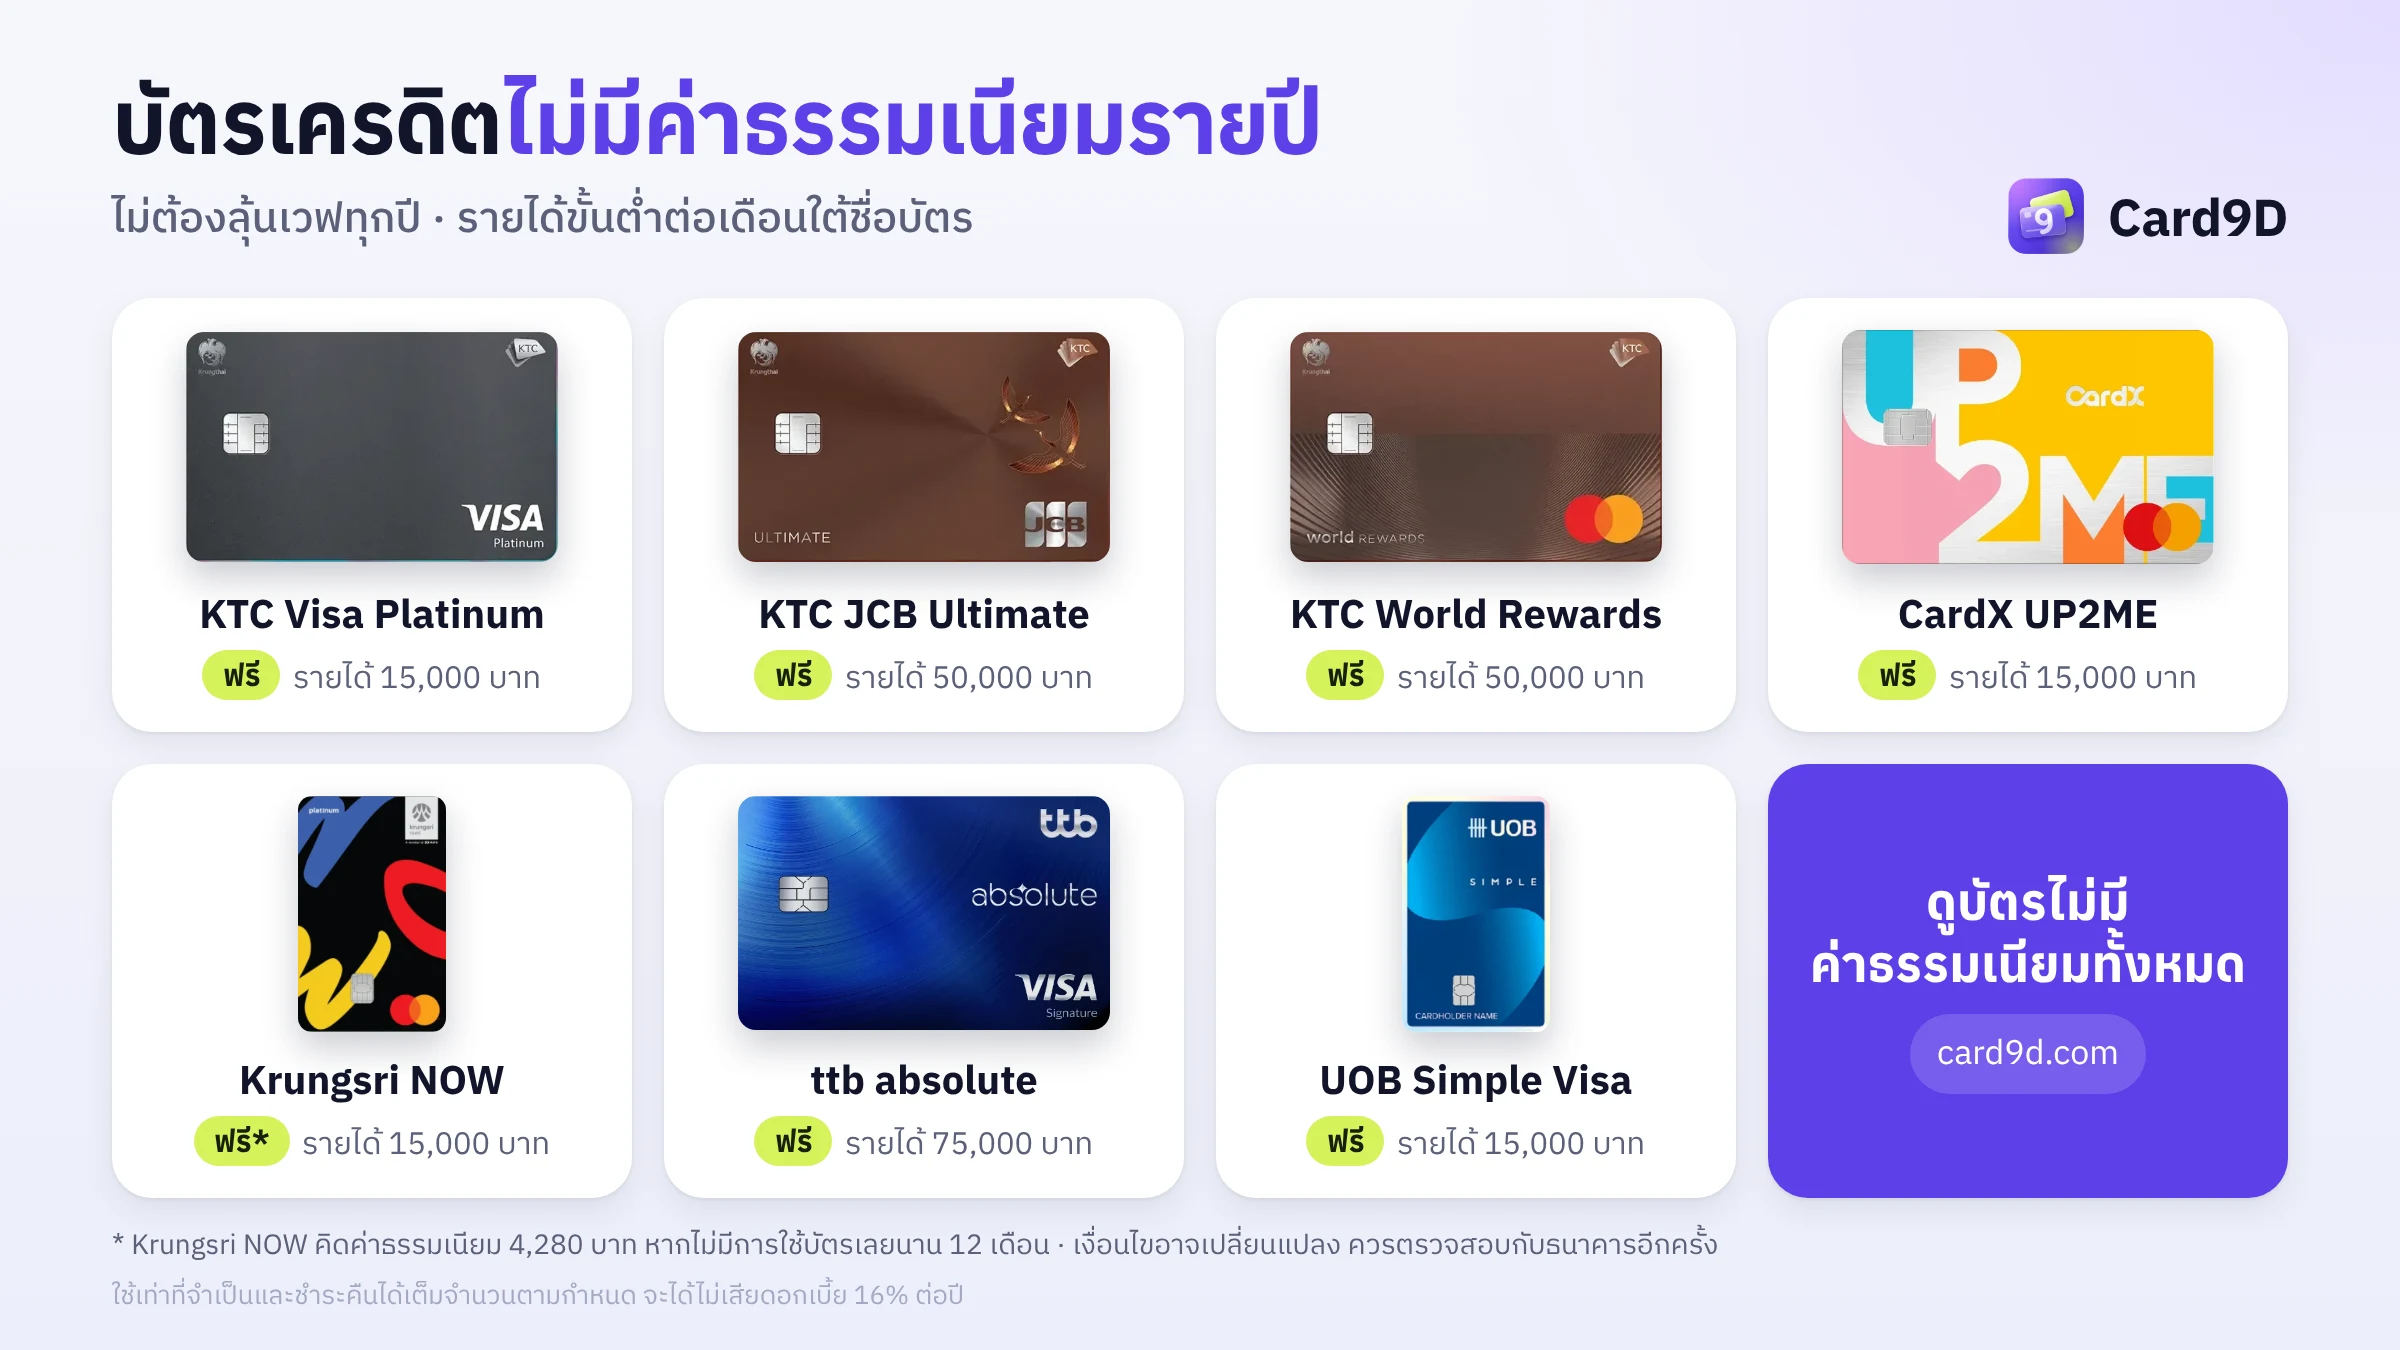
ถ้าคุณใช้บัตรไม่ถึงเกณฑ์เกือบทุกปี และเหนื่อยกับการลุ้นทุกครั้งที่ครบรอบ ยังมีบัตรเหล่านี้ ที่ไม่เก็บค่าธรรมเนียมรายปี
| บัตร | รายได้ขั้นต่ำ (บาท/เดือน) | เด่นเรื่อง |
|---|---|---|
| KTC Visa Platinum | 15,000 | บัตรเริ่มต้น คะแนนไม่มีวันหมดอายุ |
| KTC JCB Ultimate | 50,000 | เลานจ์ JCB ต่างประเทศ คะแนน 2 เท่าสกุลเงินต่างประเทศ |
| KTC World Rewards Mastercard | 50,000 | Miracle Lounge 2 ครั้ง/ปี |
| CardX UP2ME | 15,000 | เลือกหมวดรับ POINTX 3 เท่าเอง |
| Krungsri NOW Platinum | 15,000 | เงินคืน 5% ช้อปออนไลน์ (บัญชีต้องมีการใช้งาน) |
| ttb absolute / so fast / so smart / so chill | ตามเกณฑ์แต่ละบัตร | ไม่มีค่าธรรมเนียมรายปีทั้งตระกูล |
| UOB Simple Visa | ตามเกณฑ์ธนาคาร | บัตร UOB ที่ไม่มีค่าธรรมเนียม |
ดูบัตรทั้งหมดได้ที่หน้าบัตรเครดิตไม่มีค่าธรรมเนียมรายปี หรือทำแบบทดสอบเพื่อดูบัตรที่เหมาะกับการใช้จ่ายของคุณ
คำถามที่พบบ่อย
ใช้ไม่ถึงยอด ขอเวฟค่าธรรมเนียมได้ไหม?
ขอได้ ธนาคารจะพิจารณาเป็นกรณี แต่ไม่มีอะไรรับประกัน บางธนาคารประกาศชัดว่ายกเว้นให้แค่เฉพาะผู้ที่เข้าเงื่อนไข
ถือบัตรของธนาคารเดียวกันหลายใบ นับยอดรวมหรือแยกบัตร?
เกณฑ์อัตโนมัติส่วนใหญ่นับต่อบัตร แต่ตอนขอเวฟ ยอดจากบัตรใบอื่นของธนาคารเดียวกันอาจช่วยได้ ควรบอกเจ้าหน้าที่ทุกครั้ง
บัตรที่เขียนว่า "ฟรีค่าธรรมเนียม" จะโดนเก็บไหม?
อาจโดนเก็บในบางกรณี เช่น บัตรกรุงศรีหลายใบคิด 4,280 บาท เมื่อไม่มีการใช้บัตรเลยนาน 12 เดือน ส่วนเงื่อนไข "ฟรีตลอดชีพ" ธนาคารก็อาจปรับเปลี่ยนได้โดยแจ้งให้ทราบล่วงหน้า
ผ่อน 0% 10 เดือน นับเป็นการใช้จ่ายกี่ครั้ง?
เงื่อนไขแบบนับจำนวนครั้ง แต่ละธนาคารนับไม่เหมือนกัน ควรสอบถามกับ call center
ยกเลิกบัตรตอนค่าธรรมเนียมขึ้นในบิลแล้ว ต้องจ่ายไหม?
ขึ้นอยู่กับธนาคาร ให้สอบถามตอนแจ้งยกเลิกว่าค่าธรรมเนียมที่เรียกเก็บแล้วจะยกเลิกด้วยหรือไม่ และขอหลักฐานเป็นลายลักษณ์อักษร
ส่งท้าย
ค่าธรรมเนียมรายปีไม่ใช่เรื่องดวง แต่เป็นเรื่องของการวางแผน รู้เกณฑ์ของบัตรแล้วใช้ให้ถึง ถ้าใช้ไม่ถึงให้ขอเวฟก่อนครบกำหนดชำระ และถ้าได้แค่บางส่วน ให้ตัดสินจากมูลค่าสิทธิ์ที่ใช้จริง ไม่ใช่ความเคยชิน
เงื่อนไขค่าธรรมเนียมเปลี่ยนได้ตลอด ควรสอบถามกับสถาบันการเงินโดยตรงอีกครั้ง เพื่อข้อมูลที่ถูกต้องและเป็นปัจจุบันมากที่สุด
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี